"아반떼 살 거면 차라리"... 100만 원 현금 받고, 쿠페형 SUV 선택을?
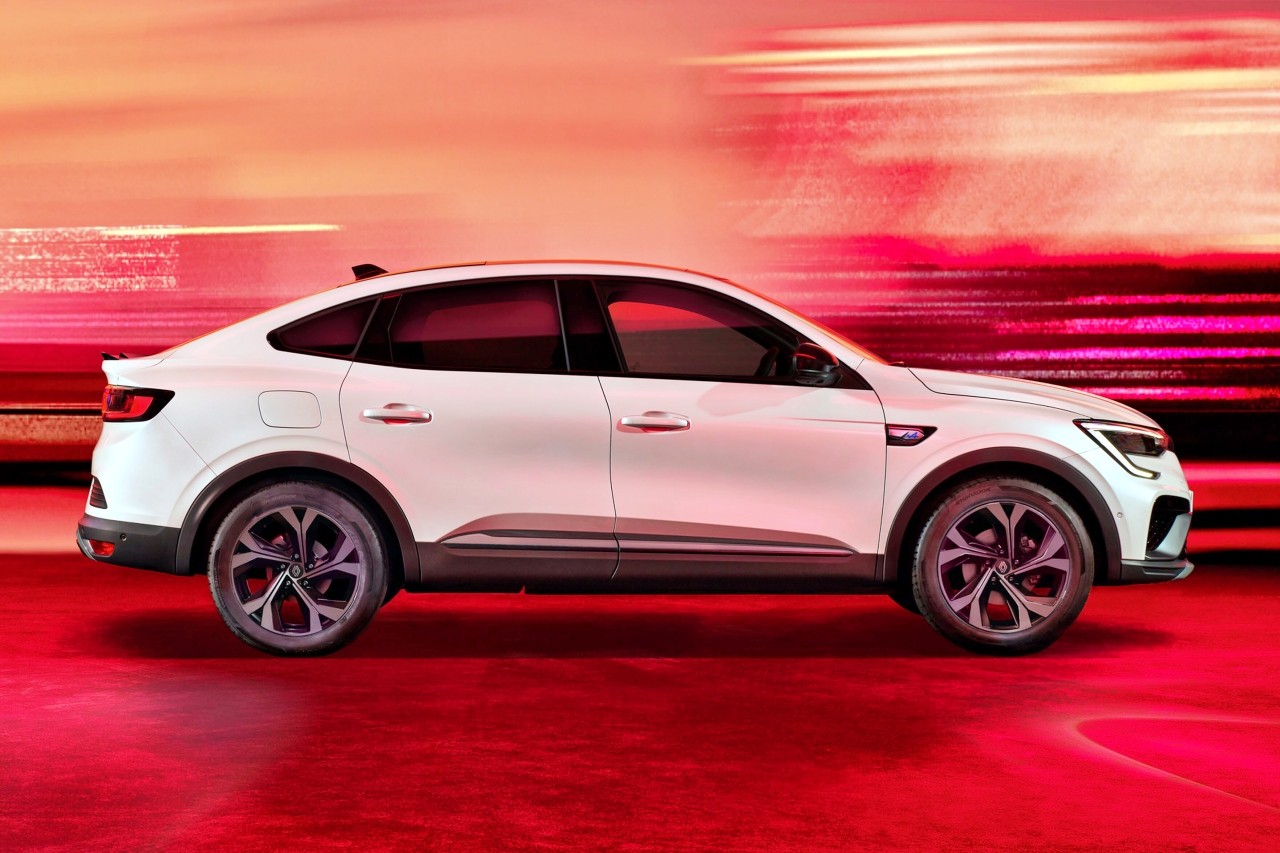
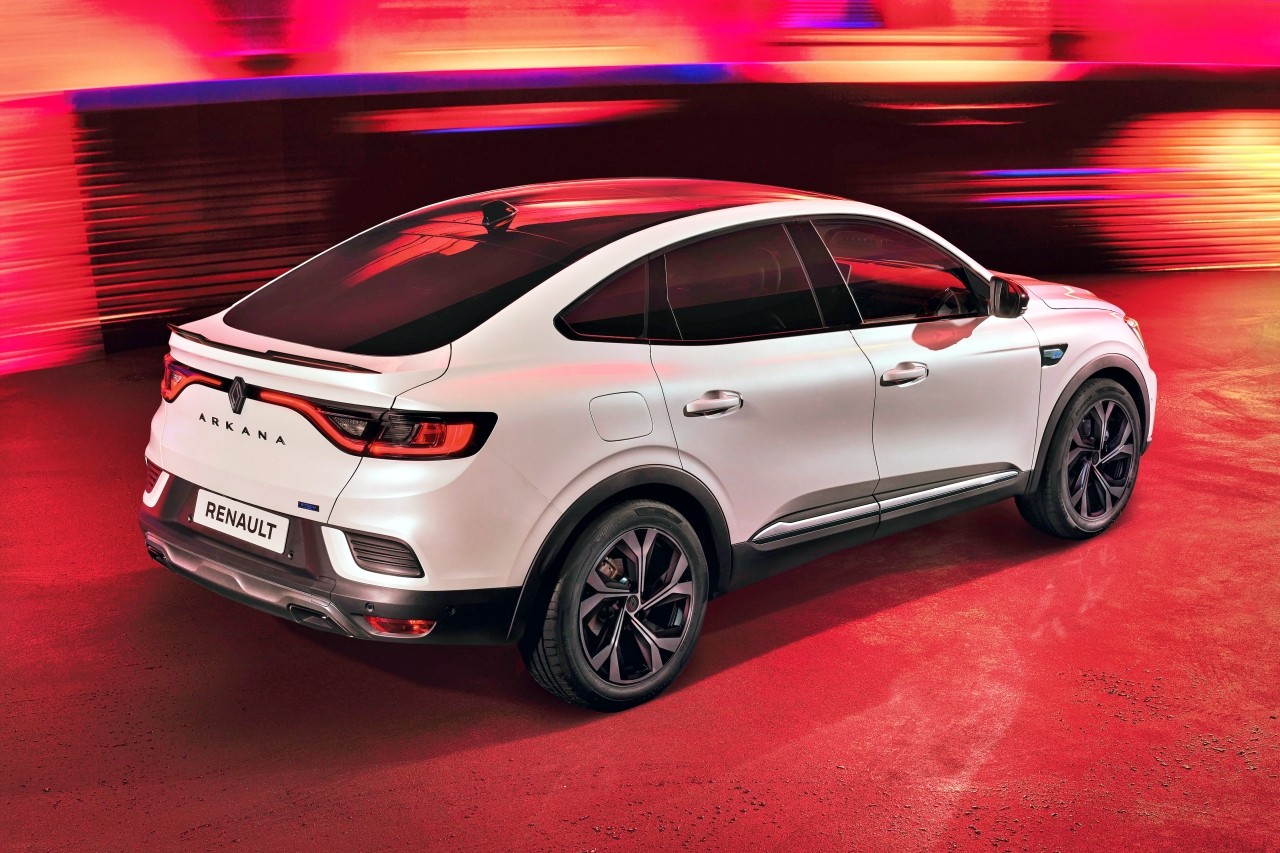
[오토트리뷴=이장훈 기자] 르노 아르카나를 첫차로 사면서 2천만 원을 빌릴 예정이라면, 100만 원을 받는 쪽이 오히려 비쌀 수 있다. 11월 아르카나 1.6 GTe에는 유류비 100만 원 지원과 36개월 무이자 할부 중 하나를 고르는 조건이 붙었다. 2천만 원을 3년간 나눠 갚을 때 아끼는 이자가 100만 원을 넘기 때문이다.
ㅡ
첫차에 얼마를 빌릴까
ㅡ
르노코리아가 11월 구매 페이지에 표시한 아르카나 1.6 GTe 아이코닉 가격은 2,677만 원이다. 차값으로 낼 돈을 677만 원 모았다면 나머지 2천만 원을 마련해야 한다. 같은 아이코닉이라도 1,677만 원을 모아둔 사람은 빌릴 돈이 1천만 원으로 줄어든다. 지원금은 두 사람 모두 100만 원이지만, 무이자의 가치는 서로 다르다.
르노코리아가 안내한 36개월 정액불 할부 금리는 연 0%와 연 5.6%다. 아이코닉을 사는 운전자가 같은 원금을 36개월에 걸쳐 원리금균등 방식으로 전액 상환하는 경우를 계산했다. 취득세와 보험료, 중도상환에 따르는 비용은 제외했다. 100만 원은 사용할 수 있는 유류비 전액을 혜택으로 잡았다.
ㅡ
2천만 원이면 77만 원 차이
ㅡ
2천만 원을 무이자로 빌리면 한 달 납입금은 약 55만 6천 원이다. 같은 원금을 연 5.6%로 빌리면 월 약 60만 5천 원씩 내야 한다. 첫 달에는 5만 원도 안 되는 차이지만 36개월을 채우면 총상환액은 약 2,177만 4천 원이다. 차값 외에 이자로 나가는 돈만 약 177만 4천 원이다.
이 경우 100만 원어치 기름을 모두 넣어도 주유비로 아낀 돈이 이자보다 약 77만 4천 원 적다. 여기서 100만 원은 주유할 때 쓸 수 있는 혜택으로 계산했다. 계약할 때 현금 100만 원을 더 내 할부 원금을 줄이는 경우라면 비교할 대출 금액부터 달라진다.
ㅡ
1천만 원만 빌리면 반전?
ㅡ
반대로 빌릴 돈이 1천만 원이면 계산이 뒤집힌다. 연 5.6%로 36개월간 매달 약 30만 2천 원, 이자로는 총 약 88만 7천 원을 낸다. 양쪽 할부 원금이 같고 유류비 지원 100만 원을 온전히 쓸 수 있다면 지원을 받는 쪽에 약 11만 3천 원이 남는다.
같은 원금을 끝까지 갚는 조건에서 이자가 정확히 100만 원이 되는 할부 원금은 약 1,128만 원이다. 중요한 숫자는 차의 정가 2,677만 원이나 계약금이 아니다. 계좌에서 선수금을 빼고 난 뒤 할부 약정서에 찍힐 원금이다. 만기를 채우기 전에 갚을 계획이라면 그날까지 낼 이자와 중도상환 비용으로 다시 견줘야 한다.
■ 36개월 동안 같은 원금을 빌리고 끝까지 갚는 경우
| 할부 원금 | 연 5.6% 총이자 | 100만 원 지원과 무이자 중 유리한 쪽 |
|---|---|---|
| 1천만 원 | 약 88만 7천 원 | 100만 원 지원 · 약 11만 3천 원 차이 |
| 2천만 원 | 약 177만 4천 원 | 무이자 · 약 77만 4천 원 차이 |
ㅡ
월 25만 원대의 조건
ㅡ
구매 페이지 첫 화면에 나오는 월 25만 4천 원도 같은 아이코닉의 예시다. 다만 이 금액은 선수금 20%, 연 6.9%에 차량가의 59%를 만기로 미루는 36개월 바이백 할부 조건이다. 2천만 원을 빌려 3년 뒤 모두 갚는 앞선 예시와는 마지막 회차에 남는 돈이 다르다.
실제 계약에서는 내가 고른 트림에 무이자가 적용되는지, 승인되는 원금이 얼마인지도 확인할 대목이다. 르노코리아는 테크노 트림을 할부 조건에서 제외한다. 첫차에 쓸 목돈이 빠듯하다면 월 납입금 한 줄보다 36개월 뒤까지 낼 이자를 먼저 보자. 2천만 원을 빌리는 사람에게 100만 원을 포기할 이유가 바로 그 줄에 있다.
이장훈 기자 [email protected]